 E-mail: info@gem-cablesolution.com
 Address: Nr. 8 Yuefeng Road, High-Tech-Zone, Dongtai, Jiangsu, China | No.109 Qilin East Rd, Daning, Humen, Dongguan, Guangdong, China.
 English
 中文简体



Die globale Draht- und Kabelindustrie: Größe und Umfang
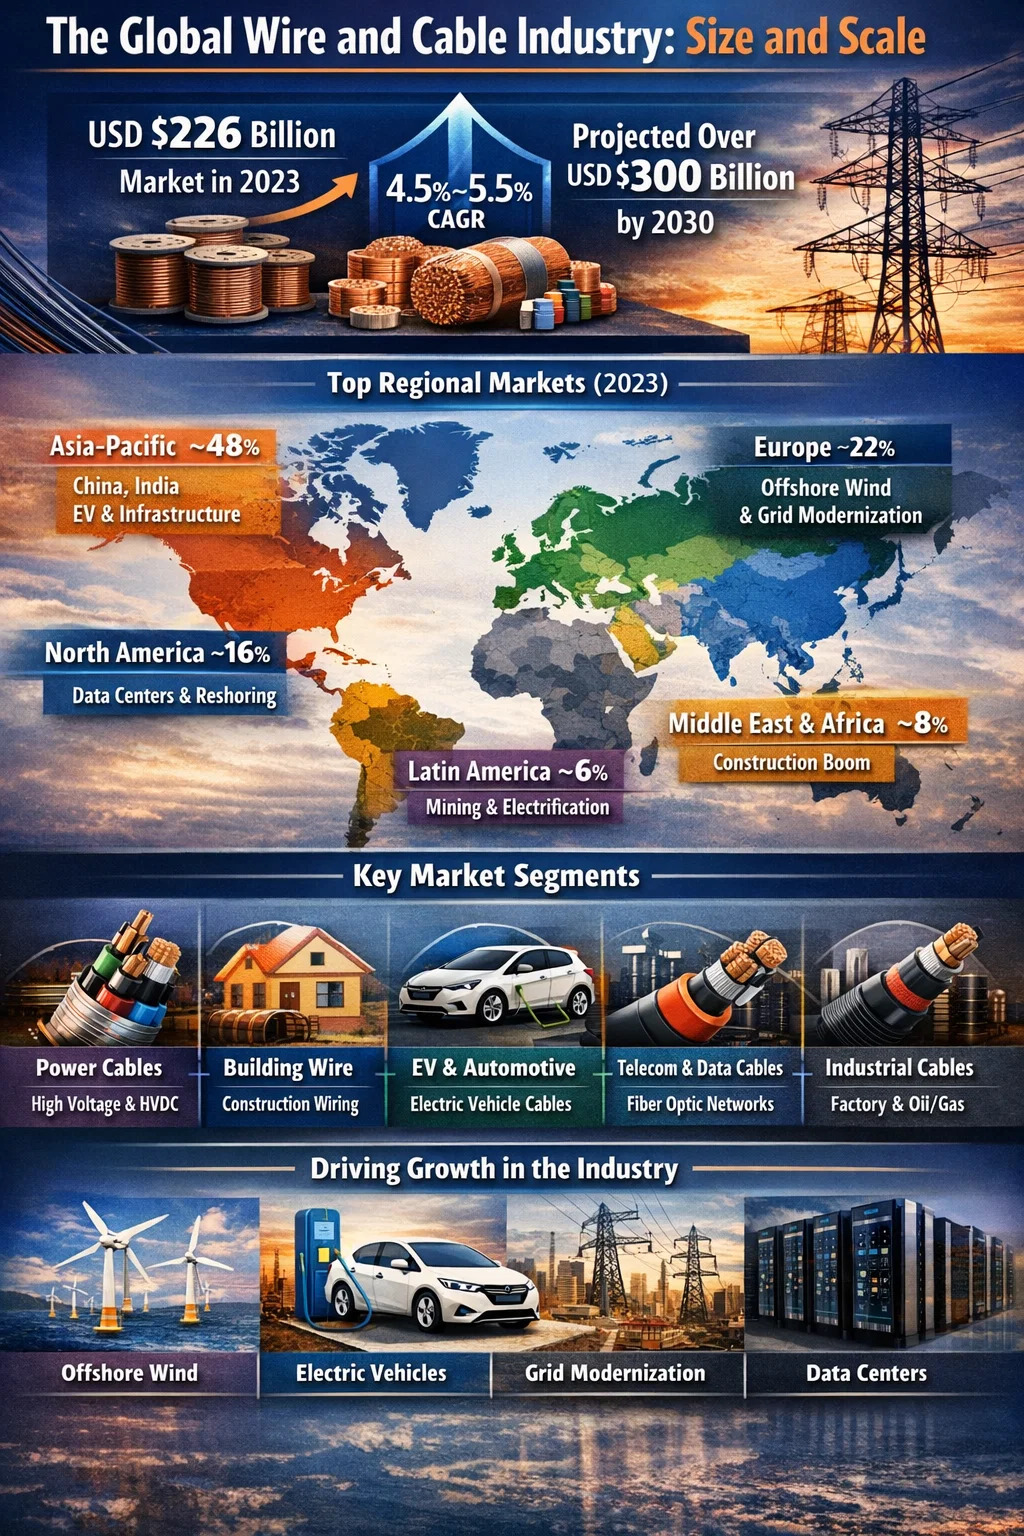
Die Draht- und Kabelindustrie ist einer der größten Fertigungssektoren der Welt. Der globale Draht- und Kabelmarkt wurde im Jahr 2023 auf etwa 226 Milliarden US-Dollar geschätzt , und Analysten prognostizieren, dass es bis 2030 die 300-Milliarden-Dollar-Marke überschreiten und je nach Segment mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von etwa 4,5 % bis 5,5 % wachsen wird. Aufgrund dieser Größenordnung ist die Branche hinsichtlich ihres Umsatzes mit dem weltweiten Halbleiterausrüstungssektor vergleichbar und deutlich größer als viele andere namhafte Fertigungsindustrien.
Um es physikalisch auszudrücken: Die Industrie produziert jährlich Hunderte Millionen Kilometer Drähte und Kabel. Eine einzige große Draht- und Kabelextruderlinie, die mit 1.000 Metern pro Minute an einem Produkt mit geringer Stärke läuft, kann in einem einzigen Jahr über 500.000 Kilometer isolierten Draht produzieren. Die schiere Menge des verarbeiteten Materials – Kupfer, Aluminium, PVC, XLPE, PE, LSZH-Verbindungen – ist atemberaubend. Allein der Kupferverbrauch der Draht- und Kabelindustrie beträgt ca 60 % bis 65 % des gesamten weltweiten Bedarfs an raffiniertem Kupfer , was im Jahr 2023 etwa 15 Millionen Tonnen von weltweit etwa 25 Millionen Tonnen entsprach.
Regionale Aufteilung: Welche Märkte dominieren
Die Draht- und Kabelindustrie ist weltweit nicht gleichmäßig verteilt. Produktion und Verbrauch sind stark auf wenige Regionen konzentriert, wobei der asiatisch-pazifische Raum mit großem Abstand führend ist.
| Region | Geschätzter Marktanteil (2023) | Wichtigster Wachstumstreiber | Prognostizierte CAGR (2024–2030) |
|---|---|---|---|
| Asien-Pazifik | ~48 % | Infrastruktur in China, Urbanisierung in Indien, Herstellung von Elektrofahrzeugen | 5,5 % – 6,5 % |
| Europa | ~22 % | Offshore-Windenergie, Netzmodernisierung, Einführung von Elektrofahrzeugen | 4,0 % – 5,0 % |
| Nordamerika | ~16 % | Netzinvestitionen, Rechenzentren, Verlagerung der Fertigung | 4,0 % – 4,8 % |
| Naher Osten und Afrika | ~8% | Bauboom, Ausbau der Energieinfrastruktur | 5,0 % – 6,0 % |
| Lateinamerika | ~6% | Elektrifizierungsprojekte, Kabel für die Bergbauindustrie | 3,5 % – 4,5 % |
Auf China allein entfällt ungefähr ein Drittel 35 % der weltweiten Draht- und Kabelproduktion , angetrieben durch sein umfangreiches Programm zum Ausbau des Stromnetzes, den Bau von Immobilien und Infrastruktur sowie seine Position als weltweit größter Markt für Elektrofahrzeuge. Chinesische Draht- und Kabelhersteller – angeführt von Unternehmen wie der Hengtong Group, Zhongtian Technology und Baosheng Science and Technology – haben schnell expandiert und konkurrieren nun weltweit, auch bei Unterseekabelprojekten in Südostasien und Afrika.
In Europa wird der Markt durch hochspezialisierte Produkte für Offshore-Windenergie, Hochspannungs-Gleichstromübertragung (HGÜ) und brandsichere Gebäudekabel gemäß der EU-Bauproduktenverordnung definiert. Europäische Kabelhersteller wie Prysmian (Italien), Nexans (Frankreich) und NKT (Dänemark/Deutschland) haben stark in Kapazitäten für Unterseekabel investiert und betreiben Draht- und Kabelextruderlinien, die Kabel mit Spannungen von bis zu 525 kV HGÜ produzieren können.
Segmentweise Aufschlüsselung des Draht- und Kabelmarktes
Die Draht- und Kabelindustrie ist kein einheitlicher homogener Markt. Es ist in mehrere unterschiedliche Segmente unterteilt, jedes mit seiner eigenen Dynamik, seinen eigenen Technologieanforderungen und Wachstumsraten. Das Verständnis dieser Segmente ist für jeden, der beurteilen möchte, wohin sich die Nachfrage nach Draht- und Kabelextruderausrüstung entwickelt, von entscheidender Bedeutung.
Stromkabel (Übertragung und Verteilung)
Dies ist das größte Einzelsegment mit einem Anteil von ca 35 bis 40 % des gesamten Draht- und Kabelmarktes nach Wert . Stromkabel transportieren Strom von Erzeugungsquellen zu Endverbrauchern über Übertragungsnetze (mit 66 kV bis 500 kV und mehr) und Verteilungsnetze (typischerweise 1 kV bis 33 kV). Der weltweite Vorstoß, veraltete Freileitungen durch Erdkabel zu ersetzen, Offshore-Windparks zu verbinden und HGÜ-Verbindungen zwischen Ländern auszubauen, sorgt für eine starke Nachfrage. Der Auftragsbestand von Prysmian für Hochspannungs- und Seekabel überstieg in den letzten Jahren 15 Milliarden Euro, was zeigt, wie weit die Nachfrage im Verhältnis zur installierten Produktionskapazität voraus ist.
Bauleitungen und Verkabelungssysteme
Gebäudekabel – die PVC- oder XLPE-isolierten Leiter, die im Wohn- und Gewerbebau verwendet werden – sind gemessen an der Gesamtlänge der produzierten Kabel das Segment mit dem höchsten Volumen. Dieses Segment ist eng mit der Bautätigkeit verknüpft. In den Vereinigten Staaten allein übersteigt der Baudrahtmarkt jährlich mehr als 10 Milliarden US-Dollar. Produkte wie THHN/THWN (ausgelegt für 90 °C in feuchten Umgebungen), NM-B (Romex) und armierte Kabel (MC-Kabel) werden auf Hochgeschwindigkeits-Einschnecken-Draht- und Kabelextruderlinien hergestellt, die mit Geschwindigkeiten über 500 Meter pro Minute laufen können.
Automobil- und Elektrofahrzeugkabel
Der Automobildrahtbereich wächst so schnell wie kaum ein anderer. Traditionelle Automobilkabel – dünnwandige PVC- oder XLPE-isolierte Kupferleiter, die zu Kabelbäumen gebündelt sind – werden durch Hochspannungskabel für batterieelektrische Fahrzeuge ergänzt. Diese Hochspannungskabel werden mit 400 V bis 800 V Gleichstrom betrieben, erfordern spezielle Abschirmungs- und Isolationssysteme und müssen anspruchsvolle thermische und mechanische Leistungsstandards erfüllen. Der globale Markt für Automobilkabelbäume wurde im Jahr 2023 auf über 50 Milliarden US-Dollar geschätzt, und ein erheblicher Teil dieses Wachstums ist direkt auf den durch die Elektrifizierung gestiegenen Kabelanteil pro Fahrzeug zurückzuführen.
Telekommunikations- und Datenkabel
Dieses Segment umfasst Glasfaserkabel, strukturierte Verkabelung (Cat 6, Cat 6A, Cat 8 für Rechenzentren), Koaxialkabel und LAN-Kabel. Der weltweite Einsatz von Glasfaserkabeln hat sich stark beschleunigt , angetrieben durch FTTH-Programme (Fiber to the Home) in Asien und Europa sowie durch den Bau von Hyperscale-Rechenzentren weltweit. Allein das US-amerikanische Broadband Equity, Access, and Deployment (BEAD)-Programm stellte 42,5 Milliarden US-Dollar für den Breitbandausbau bereit, wovon ein erheblicher Teil den Ausbau von Glasfaserkabeln finanziert. Draht- und Kabelextruderlinien für die Glasfaser-Sekundärbeschichtung und die Herstellung von Pufferrohren müssen bei Liniengeschwindigkeiten von bis zu 300 Metern pro Minute extrem enge Maßtoleranzen – typischerweise ± 0,005 mm – einhalten.
Industrie- und Instrumentierungskabel
Industriekabel für Fabriken, Öl- und Gasplattformen, Bergbaubetriebe und Prozessanlagen stellen ein hochspezialisiertes und hochwertiges Segment dar. Zu diesen Kabeln gehören Flachkabel, Instrumentierungskabel, Diermoelement-Verlängerungskabel, Kabel für Frequenzumrichter (VFD) und explosionsgeschützte Kabel für explosionsgefährdete Bereiche. Die Margen in diesem Segment sind erheblich höher als bei handelsüblichen Baudrähten, und die hier verwendeten Draht- und Kabelextruderkonfigurationen umfassen häufig mehrere Kreuzköpfe zum Aufbringen von Abschirmungen, Füllstoffen und Außenmänteln in mehreren Durchgängen.
Was treibt das Wachstum in der Draht- und Kabelindustrie an?
Der Wachstumskurs der Branche im nächsten Jahrzehnt wird von mehreren strukturellen Kräften geprägt, die sich grundlegend von der typischen, vom Bauzyklus getriebenen Nachfrage der Vergangenheit unterscheiden.
Energiewende und Offshore-Wind
Die Umstellung von fossilen Brennstoffen auf erneuerbare Energien ist heute vielleicht der stärkste Treiber in der Draht- und Kabelindustrie. Allein Offshore-Wind erfordert enorme Kabelmengen. Ein typischer 1-GW-Offshore-Windpark erfordert etwa 600 bis 800 Kilometer Inter-Array-Kabel (33 kV) und 100 bis 200 Kilometer Exportkabel (132 kV bis 400 kV). In Europa sind derzeit über 30 GW Offshore-Windkraftkapazität installiert und es werden Ziele von mehr als 300 GW bis 2050 angestrebt. Jedes Gigawatt Offshore-Windkraftkapazität verbraucht etwa 1.000 Tonnen Kabelisolationsmasse, die in speziellen Draht- und Kabelextrudersystemen verarbeitet wird.
Verbreitung von Elektrofahrzeugen
Die Einführung von Elektrofahrzeugen verändert das Automobilkabelsegment dramatisch. Über das Fahrzeug selbst hinaus erfordert die Ladeinfrastruktur erhebliche Kabelinvestitionen. Eine einzelne DC-Schnellladestation mit einer Leistung von 150 bis 350 kW erfordert dicke, flexible, flüssigkeitsgekühlte Kabel, die noch vor fünf Jahren als exotische Spezialprodukte galten. Da sich der weltweite Verkauf von Elektrofahrzeugen auf Dutzende Millionen Einheiten pro Jahr beläuft, wächst die Nachfrage nach Hochleistungsdrähten und -kabeln – und die Extrusionskapazität zu deren Herstellung – in dieser Nische jährlich zweistellig.
Globale Netzmodernisierung
Ein Großteil der weltweiten elektrischen Übertragungsinfrastruktur wurde in den 1960er und 1970er Jahren gebaut und hat mittlerweile seine vorgesehene Lebensdauer erreicht oder bereits überschritten. Das schätzt die Internationale Energieagentur (IEA). Die weltweiten Netzinvestitionen müssen bis 2030 600 Milliarden US-Dollar pro Jahr erreichen zur Unterstützung der Energiewende – mehr als das Doppelte des derzeitigen jährlichen Investitionsniveaus. Ein erheblicher Teil dieser Investitionen entfällt auf Kabel: Erdverteilerkabel anstelle von Freileitungen, neue Übertragungskorridore und grenzüberschreitende Verbindungsleitungen.
Rechenzentren und digitale Infrastruktur
Hyperscale-Rechenzentren, die zur Unterstützung von KI-Workloads und Cloud Computing gebaut werden, verbrauchen außerordentliche Mengen an Strom- und Signalkabeln. Eine einzelne große Rechenzentrumsanlage kann Millionen Meter strukturierter Verkabelung, Tausende Meter Mittelspannungskabel für die Eingangsversorgung und erhebliche Längen an Glasfaserkabeln für interne und externe Konnektivität erfordern. Da sich derzeit weltweit über 300 Hyperscale-Rechenzentren im Bau befinden, steigert allein dieses Segment die Nachfrage nach Drähten und Kabeln erheblich.
Urbanisierung in Schwellenländern
In Indien, Südostasien, Afrika und dem Nahen Osten führt die rasante Urbanisierung zu einer anhaltenden Grundnachfrage nach Bauleitungen, Verteilerkabeln und Telekommunikationskabeln. Allein Indiens Draht- und Kabelmarkt hatte im Jahr 2023 einen Wert von rund 15 Milliarden US-Dollar und wird voraussichtlich bis 2030 mit einer jährlichen Wachstumsrate von über 10 % wachsen, angetrieben durch die ehrgeizigen Elektrifizierungsprogramme der Regierung, Smart-City-Initiativen und den expandierenden Fertigungssektor. Dies hat eine Welle von Investitionen in Draht- und Kabelextruderausrüstung durch indische Hersteller ausgelöst, die ihre Kapazität erweitern und von älteren Maschinen auf schnellere, präzisere moderne Ausrüstung umrüsten möchten.
The Draht- und Kabelextruder Markt innerhalb der breiteren Branche
Der Markt für Draht- und Kabelextruder – Maschinen zum Anbringen von Isolierungen und Ummantelungen an Leitern – ist ein wichtiger Teilbereich des breiteren Marktes für Draht- und Kabelausrüstung. Der weltweite Markt für Draht- und Kabelmaschinen (darunter nicht nur Extruder, sondern auch Verseilmaschinen, Armierungslinien, Prüfgeräte und Trommelwickler) wurde auf ca. geschätzt 4 bis 5 Milliarden US-Dollar pro Jahr . Dabei stellt die Extrusionsausrüstung die größte Einzelausrüstungskategorie dar.
Die Nachfrage nach Draht- und Kabelextrudersystemen folgt eng der Entwicklung der Investitionsausgaben in der Kabelherstellungsindustrie. Wenn die Kabelnachfrage steigt – wie seit 2021 aufgrund von Offshore-Wind-, Elektro- und Netzinvestitionstreibern – reagieren Kabelhersteller mit der Bestellung neuer Extrusionslinien. Die Lieferzeiten für High-End-Draht- und Kabelextruderlinien europäischer Hersteller wie Maillefer (Nextrom), Troester und Rosendahl haben sich aufgrund des starken Auftragseingangs teilweise auf 18 bis 24 Monate verlängert.
Wichtige Hersteller von Draht- und Kabelextrudern und ihre Schwerpunkte
- Maillefer (Nextrom, Finnland/Schweiz): Spezialisiert auf Hochspannungskabel-Extrusionslinien, Glasfaser-Produktionsanlagen und Vernetzungssysteme. Ihre CV-Röhrentechnologie für XLPE-Isolierung gilt weithin als branchenführend.
- Troester (Deutschland): Bekannt für hochpräzise Einzel- und Dreifach-Coextrusionsköpfe für Mittel- und Hochspannungskabel sowie Vulkanisationslinien für Gummikabel für Bergbau- und Industrieanwendungen.
- Rosendahl Nextrom (Österreich): Bietet komplette Draht- und Kabelextrusionslinien einschließlich Abwickel-, Extruder-, Kühl-, Mess- und Aufwickelsystemen mit integrierter digitaler Prozesssteuerung. Stark sowohl in der Kupferdrahtisolierung als auch in der Glasfaser-Sekundärbeschichtung.
- Davis-Standard (USA): Ein führender nordamerikanischer Anbieter von Draht- und Kabelextrudersystemen für den Bau von Draht-, Anschlussdraht- und Koaxialkabelanwendungen mit einer starken installierten Basis unter US-amerikanischen und lateinamerikanischen Kabelherstellern.
- Chinesische Hersteller (Dalian Rubber & Plastics Machinery, Zhoushan Jwell): Konkurrieren Sie aggressiv um die Preise im Mittelklassesegment und liefern Sie Draht- und Kabelextrudermaschinen an Hersteller in Asien, dem Nahen Osten und Afrika, die zuverlässige Leistung zu geringeren Kapitalkosten als europäische Alternativen benötigen.
Die Wahl des Draht- und Kabelextruderlieferanten spiegelt häufig den Produkttyp und die Qualitätsstufe wider, die der Kabelhersteller anstrebt. Hersteller von Standard-Baudrähten entscheiden sich möglicherweise für in China hergestellte Extruder, um den Kapitalaufwand zu minimieren, während Hersteller von Unterseekabeln, Automobil-Hochspannungskabeln oder Luft- und Raumfahrtdrähten ausnahmslos in europäische oder japanische Ausrüstung investieren, um die von ihren Kunden geforderte Prozessstabilität und Dokumentationsrückverfolgbarkeit zu erreichen.
Rohstoffversorgung: Kupfer, Aluminium und Polymerverbindungen
Die Draht- und Kabelindustrie ist stark von der Versorgung und Preisgestaltung wichtiger Rohstoffe abhängig. Typischerweise fallen die Kosten für Kupfer- und Aluminiumleiter an 50 % bis 70 % der Gesamtkosten eines fertigen Kabels Dies bedeutet, dass Schwankungen der Rohstoffpreise einen übergroßen Einfluss auf die Umsätze und Margen der Branche haben.
Kupferabhängigkeit und Preisvolatilität
Kupfer ist aufgrund seiner überlegenen Leitfähigkeit (ca. 58 MS/m gegenüber 37 MS/m bei Aluminium) das bevorzugte Leitermaterial für die meisten Draht- und Kabelanwendungen. Allerdings sind die Kupferpreise sehr volatil und reichen von rund 6.000 US-Dollar pro Tonne in den Tiefstständen des Jahres 2020 bis zu über 10.000 US-Dollar pro Tonne in Spitzennachfragezeiten. Diese Volatilität wirkt sich auf die Kabelpreise aus, wodurch die Umsatzzahlen der Branche anfällig für Rohstoffzyklen sind und einfache Jahresvergleiche verzerren. Viele große Kabelhersteller sichern das Kupferrisiko durch Terminkontrakte ab und unterhalten Verträge mit Kunden, die Klauseln zur Anpassung des Kupferpreises enthalten.
Versorgung mit Polymerverbindungen
Die über Draht- und Kabelextrudersysteme verarbeiteten Isolier- und Ummantelungsmaterialien – PVC-Compounds, XLPE-, PE-, LSZH-Compounds – werden von einem globalen Netzwerk von Spezialcompoundern geliefert. Zu den wichtigsten Lieferanten zählen Borealis, Dow Chemical, Hanwha Solutions und Sinopec. Störungen der Lieferkette, wie sie im Zeitraum 2020–2022 auftreten, können zu erheblichen Produktionsverzögerungen und Kostensteigerungen für Kabelhersteller führen. Die wachsende Nachfrage nach LSZH-Compounds, die durch weltweit strengere Brandschutzbestimmungen vorangetrieben wird, hat Compoundeure dazu veranlasst, in neue Kapazitäten zu investieren, um Schritt zu halten.
Aluminium als Kupferersatz
In Segmenten, in denen Gewicht und Kosten entscheidend sind – Freileitungen, Verteilerkabel mit großem Querschnitt und in einigen Märkten auch Gebäudekabel – werden Aluminiumleiter anstelle von Kupfer verwendet. Aluminium ist ungefähr ein Drittel der Kosten und ein Drittel des Gewichts von Kupfer pro Längeneinheit (allerdings mit geringerer Leitfähigkeit pro Querschnittseinheit). Die für Aluminiumleiter verwendeten Draht- und Kabelextruder- und Düsenkopfkonfigurationen erfordern im Vergleich zu Kupfer Anpassungen, da die weichere Aluminiumoberfläche anfälliger für Kratzer ist und unterschiedliche Vorheiztemperaturen des Querkopfes erfordert, um eine gute Haftung der Isolierung zu erreichen.
Kapazitätsbeschränkungen und der Investitionszyklus in der Kabelherstellung
Eine der wichtigsten Dynamiken, die derzeit die Draht- und Kabelindustrie prägen, besteht darin, dass die Nachfrage in wichtigen Wachstumssegmenten – insbesondere Offshore-Windkabel, HGÜ-Kabel und EV-Hochspannungskabel – die Produktionskapazität übersteigt. Dabei handelt es sich nicht um ein kurzfristiges Ungleichgewicht. Der Bau einer neuen Hochspannungskabelfabrik oder die deutliche Erweiterung einer bestehenden Fabrik dauert von der Investitionsentscheidung bis zur vollständigen Produktion drei bis fünf Jahre, und die Inbetriebnahme einer neuen Draht- und Kabelextruderlinie für Hochspannungsprodukte ist selbst ein Prozess von 12 bis 24 Monaten.
Prysmian, Nexans, NKT und LS Cable haben allesamt umfangreiche Kapazitätserweiterungsprogramme angekündigt. Prysmian investiert bis 2027 über 1 Milliarde Euro in neue und erweiterte Anlagen speziell für Hochspannungs- und Seekabel. NKT baut in Deutschland eine neue Fabrik für Offshore-Windkabel. Diese Investitionen umfassen nicht nur Gebäude und Infrastruktur, sondern auch speziell gebaute Draht- und Kabelextruderlinien, die eine dreifache Coextrusion von XLPE-Systemen bei Spannungen von bis zu 525 kV ermöglichen.
Die Auftragsbestände für Hochspannungskabel bei den Top-Herstellern betragen teilweise vier bis sechs Jahre Dies bedeutet, dass die heute bestellten Kabel möglicherweise erst zwischen 2028 und 2030 geliefert werden. Diese beispiellose Situation spiegelt sowohl das Ausmaß der Investitionen in die Energiewende als auch die strukturelle Schwierigkeit wider, einen kapitalintensiven, technisch anspruchsvollen Herstellungsprozess schnell zu steigern.
Beschäftigung und wirtschaftliche Auswirkungen der Draht- und Kabelindustrie
Die Draht- und Kabelindustrie beschäftigt weltweit Hunderttausende Menschen in den Bereichen Fertigung, Technik, Vertrieb, Installation und Support. Allein in den Vereinigten Staaten sind in der Draht- und Kabelherstellungsbranche rund 50.000 Menschen beschäftigt 70.000 bis 80.000 Menschen direkt Viele weitere sind in verwandten Betrieben für Drahtziehen, Kupferdraht und Verbundwerkstoffe beschäftigt. Zu den wichtigsten Arbeitgebern in Europa gehören Prysmian und Nexans, die weltweit jeweils mehr als 25.000 Mitarbeiter beschäftigen.
Der wirtschaftliche Multiplikatoreffekt ist erheblich. Für eine Draht- und Kabelextruderlinie in der Produktion sind Bediener, Prozessingenieure, Qualitätstechniker, Wartungselektriker und -mechaniker, Logistikpersonal sowie Vertriebs- und Kundendienstteams erforderlich. Ein mittelgroßes Kabelwerk mit 10 bis 15 Extrusionslinien könnte direkt 200 bis 500 Mitarbeiter beschäftigen, mit zusätzlichen indirekten Arbeitsplätzen in lokalen Lieferketten für Kupferstangen, Polymerverbindungen, Stahldrahtpanzerungen, Kabeltrommeln und Verpackungsmaterialien.
Die Verlagerung der Draht- und Kabelproduktion – insbesondere in den Vereinigten Staaten und in Europa – wird zu einer politischen Priorität, da die Regierungen erkennen, dass inländische Kabelproduktionskapazitäten für die Energiewende und die nationale Netzsicherheit von strategischer Bedeutung sind. Mehrere US-amerikanische Kabelhersteller haben Investitionen in neue Anlagen oder Erweiterungen angekündigt und dabei ausdrücklich auf die Notwendigkeit verwiesen, heimische erneuerbare Energien und Netzmodernisierungsprojekte mit lokal hergestellten Kabeln zu versorgen und so die Abhängigkeit von Importen zu verringern.
Technologietrends verändern die Draht- und Kabelherstellung
Über das reine Volumenwachstum hinaus wird die Draht- und Kabelindustrie von technologischen Veränderungen geprägt, die sich darauf auswirken, welche Produkte hergestellt werden, wie sie hergestellt werden und welche Ausrüstung für ihre Herstellung erforderlich ist.
Digitalisierung von Extrusionslinien
Moderne Draht- und Kabelextrudersysteme werden zunehmend in digitale Prozesssteuerungsplattformen integriert. OPC-UA-Datenkonnektivität, Inline-Röntgen- und Lasermessung mit Closed-Loop-Feedback und MES-Integration ermöglichen es Herstellern, jeden produzierten Meter Kabel mit vollständiger Prozessrückverfolgbarkeit zu verfolgen. Dies ist nicht nur ein Vorteil des Qualitätsmanagements, sondern wird auch zu einer kommerziellen Anforderung, insbesondere für Kabel, die für Offshore-Wind- oder Nuklearanwendungen bestimmt sind, bei denen Regulierungsbehörden dokumentierte Prozessaufzeichnungen für die gesamte Lebensdauer der Installation verlangen.
Neue Isoliermaterialien und höhere Spannungsanforderungen
Der Trend zu höheren Übertragungsspannungen (um Widerstandsverluste über große Entfernungen zu reduzieren) und die Entwicklung der HGÜ-Technologie treiben die Nachfrage nach neuen Isoliermaterialien und präziseren Extrusionsprozessen voran. DC-XLPE – Polyethylen, das speziell für HGÜ-Anwendungen entwickelt wurde – erfordert extrem saubere Verarbeitungsbedingungen und eine äußerst präzise Kontrolle der Wandstärke, da elektrische Gleichstromfelder anders mit Isolationsfehlern interagieren als Wechselstromfelder. Die für die HGÜ-Kabelproduktion verwendeten Draht- und Kabelextrudersysteme müssen Sauberkeitsstandards einhalten, die in mancher Hinsicht denen der Halbleiterfertigung nahe kommen.
Recycling- und Kreislaufwirtschaftsdruck
Der regulatorische Druck in Bezug auf halogenfreie und recycelbare Kabelmaterialien nimmt weltweit zu. Die Ökodesign-Verordnung und die Rahmenwerke der erweiterten Herstellerverantwortung der EU beginnen sich auf Kabeldesign und Materialauswahl auszuwirken. Dies führt zu einer Nachfrage nach neuen Compound-Formulierungen, die auf vorhandenen Draht- und Kabelextruderanlagen verarbeitet werden können und gleichzeitig sowohl Leistungsstandards als auch Anforderungen an die Recyclingfähigkeit am Ende der Lebensdauer erfüllen – eine technisch anspruchsvolle Kombination, die zu erheblichen Forschungs- und Entwicklungsinvestitionen in der gesamten Lieferkette führt.
 Verwandt Produkte











